English
 Español
 简体中文
Impostos na exportação: como PMEs podem pagar menos
 28/09/2026
Por Luana Oliveira
 7 Minutos


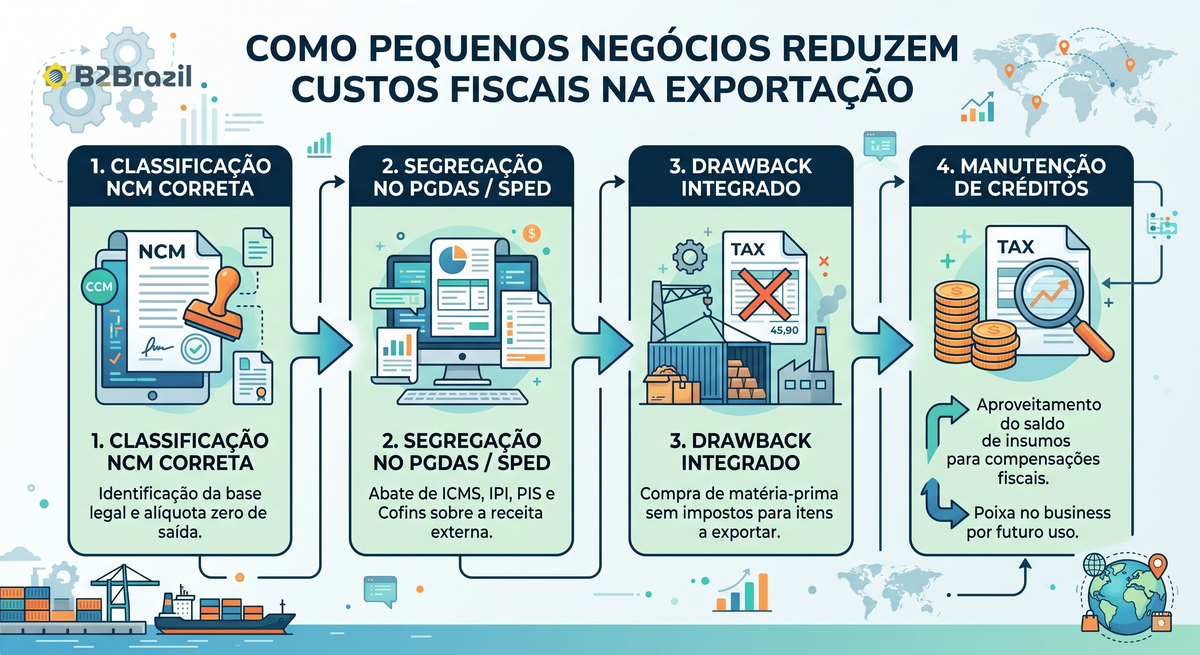
Os impostos na exportação contam com desonerações legais que visam garantir a competitividade dos produtos brasileiros no exterior, impedindo a exportação de tributos indiretos. Na prática, operações de envio de mercadorias para fora do país são imunes ou isentas de cobranças como ICMS, IPI, PIS e Cofins. Para pequenos negócios, a redução de custos tributários acontece ao segregar essas receitas nas declarações fiscais, utilizar incentivos como o regime de Drawback e recuperar créditos acumulados de insumos adquiridos no mercado interno.
Vender para fora do país costuma gerar receio em gestores de pequenas e médias empresas pelo mito de que as fronteiras adicionam uma camada de tributos. A lógica do comércio exterior brasileiro, no entanto, opera em sentido contrário. O princípio que rege as vendas internacionais é a desoneração da cadeia produtiva, garantindo que o seu preço chegue competitivo ao comprador final nos Estados Unidos, na Europa ou na América Latina.
Compreender o enquadramento tributário correto transforma a exportação em uma via rentável para equilibrar o caixa da sua empresa.
Por que o Brasil não exporta tributos?
A Constituição Federal brasileira e as normas infraconstitucionais adotam o princípio do destino. Isso significa que as mercadorias devem ser tributadas apenas no país onde serão consumidas, e não na sua origem produtiva. A intenção é óbvia: permitir que a indústria e os produtores nacionais disputem espaço em condições de igualdade com fornecedores de qualquer parte do globo.
Na ponta do lápis, a saída de mercadorias do território aduaneiro brasileiro garante a não incidência ou a imunidade dos principais tributos sobre o faturamento e a produção:
- IPI (Imposto sobre Produtos Industrializados): imunidade prevista constitucionalmente na saída para o exterior.
- ICMS (Imposto sobre Circulação de Mercadorias e Serviços): desoneração respaldada pela Lei Complementar nº 87/1996 (Lei Kandir).
- PIS e Cofins: não incidência sobre as receitas auferidas com a venda de mercadorias ou serviços para o exterior.
- IE (Imposto de Exportação): embora exista, incide sobre uma lista restrita de produtos sujeitos a controle estratégico governamental (como armas, fumo e couros específicos), deixando a maioria dos bens manufaturados e agrícolas com alíquota zero.
Se você busca compradores no exterior para aproveitar essas vantagens fiscais, cadastrar o catálogo da sua empresa no marketplace internacional da B2Brazil conecta seu produto a importadores em mais de 180 países.

Pequenos negócios no Simples Nacional: como funciona a segregação de receitas?
Empresas optantes pelo Simples Nacional frequentemente assumem que, por pagarem uma guia única mensal (o DAS), a exportação não trará benefícios fiscais imediatos. Esse equívoco custa caro ao longo dos meses.
A legislação do Simples Nacional prevê que as receitas decorrentes de exportação sejam segregadas no cálculo do PGDAS-D. Na prática, a parcela da receita vinda do comércio exterior é isenta da cobrança de ICMS, IPI, PIS e Cofins dentro da alíquota única. O empresário recolhe apenas as frações referentes ao IRPJ, CSLL e CPP (Contribuição Previdenciária Patronal).Atenção redobrada também ao teto de faturamento: o limite anual do Simples Nacional para o mercado interno é de R$4,8 milhões, mas a empresa conta com um sublimite adicional exclusivo de mais R$4,8 milhões para receitas decorrentes unicamente de exportações de mercadorias e serviços. Ou seja, sua capacidade de faturamento sob o regime simplificado dobra ao expandir a operação além das fronteiras.
O papel estratégico da classificação fiscal (NCM)
Toda redução tributária legítima começa na classificação correta da sua mercadoria na Nomenclatura Comum do Mercosul (NCM). Um erro nesse código de oito dígitos, registrado durante o registro da Declaração Única de Exportação (DU-E) no Portal Único Siscomex, pode travar seu despacho aduaneiro e gerar autuações pesadas por parte da Receita Federal.
Determinar o NCM correto permite:
- Confirmar formalmente a alíquota zero do Imposto de Exportação para o seu item.
- Identificar se há necessidade de anuência prévia de órgãos reguladores (como Mapa, Anvisa e Inmetro).
- Acessar acordos comerciais bilaterais do Brasil que garantam preferência tarifária no país de desembarque.
- Mapear incentivos fiscais estaduais para a cadeia de fornecimento.
Uma classificação fiscal bem estruturada assegura que sua documentação comercial (fatura comercial, romaneio de carga e DU-E) reflita a conformidade técnica exigida pelas alfândegas brasileira e estrangeira.
Drawback: suspensão de impostos sobre insumos para exportar
O regime aduaneiro especial de Drawback não é privilégio exclusivo de conglomerados industriais. Pequenos e médios negócios fabricantes encontram no Drawback Integrado Suspensão uma das ferramentas mais agressivas para cortar custos produtivos.
O mecanismo permite adquirir insumos, matérias-primas e embalagens, tanto importados quanto comprados no mercado nacional, com suspensão total de tributos (II, IPI, PIS, Cofins e ICMS), desde que comprovadamente aplicados na industrialização de um produto final a ser exportado dentro do prazo concedido pelo governo.
Quando a exportação é consumada e registrada no Siscomex, a suspensão transforma-se em isenção definitiva. Se a sua empresa fabrica móveis, por exemplo, o verniz, as ferragens e as caixas de papelão podem ser adquiridos sem a incidência dos impostos regulares, barateando o custo industrial em até 30% antes mesmo de o produto ser finalizado.
Para quem atua no Lucro Presumido ou Lucro Real, o planejamento se torna ainda mais vantajoso: os créditos de PIS e Cofins gerados pelas compras de insumos não se perdem na saída desonerada. Eles permanecem acumulados no balanço e podem ser utilizados para abater outros tributos federais ou solicitados em restituição em dinheiro perante a Receita Federal via Pedido Eletrônico de Restituição (PER/DCOMP).
Para organizar suas operações com precisão documental e apoio especializado em cada etapa do despacho aduaneiro, conheça os serviços de assessoria de consultoria internacional do B2B TradeCenter e assegure a conformidade da sua empresa do embarque ao desembaraço.

Cuidados na exportação indireta: atenção às tradings e comerciais exportadoras
Muitos pequenos empreendedores optam por iniciar suas vendas internacionais por meio de intermediários, vendendo para Comerciais Exportadoras ou Tradings Companies (exportação indireta).
A legislação assegura a mesma desoneração de ICMS, IPI, PIS e Cofins para as mercadorias vendidas a empresas comerciais exportadoras com o fim específico de exportação. Contudo, há regras de rastreabilidade:
- A mercadoria deve ser embarcada para o exterior dentro do prazo legal (geralmente 180 dias).
- A trading precisa comprovar o desembaraço aduaneiro vinculando a Nota Fiscal original de remessa à DU-E no Siscomex.
- Caso a venda externa não se concretize no prazo, os tributos que foram desonerados na origem serão cobrados da empresa vendedora, acrescidos de juros e multas de mora.
Para evitar passivos tributários imprevistos, exija cópias dos comprovantes de exportação averbados e mantenha contratos claros de responsabilidade sobre prazos aduaneiros com seus intermediários.
Perguntas Frequentes (FAQ)
Como pequenas empresas no Simples Nacional emitem nota fiscal de exportação sem impostos?
A emissão é feita com o CFOP de exportação específico (como 7.101 para fabricação própria ou 7.102 para revenda de mercadorias). Na hora de gerar o documento fiscal eletrônico (NF-e), a empresa seleciona a não incidência das alíquotas de ICMS e IPI. Ao final do mês, no preenchimento do PGDAS-D, declara-se o valor dessa nota no campo exclusivo de "Exportação de mercadorias", garantindo que o cálculo do Simples exclua as porcentagens desses tributos da guia DAS.
O que acontece se a exportação for cancelada após o envio para a alfândega?
Se a mercadoria ainda estiver na zona primária e a operação for desfeita antes do desembaraço de saída, cancela-se a DU-E e emite-se uma nota fiscal de retorno ou anulação de remessa. Caso os insumos tenham sido adquiridos via regime de Drawback e o produto final não seja exportado, a empresa deve recolher os tributos suspensos na compra dos materiais, com as devidas correções monetárias legais.
Vale mais a pena exportar diretamente ou usar uma comercial exportadora?
A exportação direta garante maior controle sobre a marca, contato sem intermediários com o cliente e margens de lucro mais polpudas, exigindo apenas a habilitação no Radar/Siscomex da Receita Federal. A exportação indireta reduz o esforço burocrático inicial, mas transfere parte da margem para o intermediário e impõe riscos de corresponsabilidade fiscal caso a trading não comprove o envio do lote ao exterior no prazo determinado